2016年大众朗逸资产处置方案 按揭与过户全流程指南
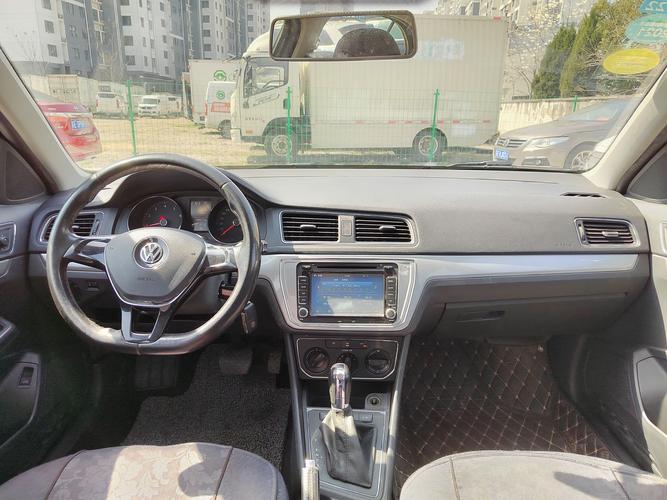
一、车辆基本情况\n\n本次处置资产为一辆2016年上牌的大众朗逸,属于大众品牌旗下经典紧凑型家用轿车。该车具体配置(如排量、变速箱类型、里程数、车况等级)需以实际看车及产调信息为准。作为资产处置车辆,通常具备权属清晰、手续齐全(机动车登记证书、行驶证、购车发票/过户票、交强险保单等)的特点。适用范围:个人买家、二手车商、以及有按揭需求的客户,本车均支持办理按揭贷款,且贷款审批通过后可直接办理过户手续。\n\n### 车辆关键参数速览(供参考)\n\n| 项目 | 内容 |\n|------|------|\n| 品牌车型 | 大众朗逸 2016款 |\n| 车身颜色 | 常见为白/黑/银(以实车为准) |\n| 排放标准 | 国五(视生产批次而定,需现场核查) |\n| 过户次数 | 以产调记录为准 |\n| 使用性质 | 非营运(建议现场确认) |\n\n## 二、按揭购车方案说明\n\n支持按揭是本车资产处置的一大优势。 买家无需一次性支付全款,可通过银行或汽车金融机构申请分期付款。\n\n### 1. 按揭基本条件\n\n- 购车人年龄:18–60周岁(部分机构放宽至65岁),具备完全民事行为能力\n- 征信要求:无当前逾期,近两年无严重不良记录\n- 收入证明:需提供银行流水、社保/公积金记录或营业执照(自雇人士)\n- 首付比例:通常为车辆成交价的10%–30%起(具体视车辆评估价及贷款机构政策)\n- 贷款期限:12期 / 24期 / 36期(个别可延长至48期)\n- 贷款利率:根据资方及个人资质,年化利率一般在3.5%–12%之间\n\n### 2. 支持按揭的资方渠道\n\n本车资产处置方可协助对接以下类型机构:\n- 银行系:平安银行、微众银行、新网银行等(利率较低,审核较严)\n- 汽车金融公司:大众金融、上汽财务等(若本车曾在授权渠道交易过往)\n- 融资租赁/助贷机构:审批快、门槛灵活(需注意合同条款)\n- 地方性银行及担保公司:根据地区政策支持\n\n> 特别提醒:若本车本身仍在按揭期内(即有未结清贷款),处置方式通常为“带押过户”或“先解押后过户”。篇幅所限,下文按“车辆当前无抵押”或“可正常解押/带押按揭过户”进行说明,务必在签约前核实现有抵押登记状态。\n\n### 3. 按揭购车关键流程\n\n1. 咨询与预约看车:确认车辆状态、价格及按揭意向。\n2. 提交按揭申请:准备身份证、驾驶证、征信授权书、收入证明等材料。\n3. 资方审批与评估:贷款机构出具审批额度、利率、期限方案。部分地区可能需要对二手车重新评估。\n4. 签订购车及贷款合同:明确车价、首付、贷款金额、月供及费用明细。\n5. 办理抵押登记设置(常见做法):二手车按揭一般需要将车辆抵押给贷款机构,过户与抵押可合并提交至车管所。\n6. 放款至卖方账户:贷款机构将贷款金额释放至卖方(或资金监管账户)。\n7. 办理过户手续:見下文“按揭+过户办理指引”。\n\n## 三、车辆过户手续全流程\n\n### (一)常规过户(买家全款或自办按揭)\n\n1. 准备过户材料\n - 卖方:身份证原件/复印件、公司资产须有机动车登记证书及公司公章及相关委托材料\n - 买方:身份证原件(非本地户籍请注意当地上牌政策)\n - 车辆证件:机动车登记证书(俗称“大本”)、行驶证、购车发票或上次过户票、交强险保单、车钥匙及车辆本身\n - 二手车交易合同:建议在车管所或二手车交易市场开具《二手车销售统一发票》\n\n2. 车辆查验与开票\n - 到规定机动车登记服务站/交易市场验车、拓印车架号、拍摄标准照片\n - 缴纳二手车交易税(通常按评估价开票,多数地区过户费定额\\(300–1000\\元左右,以当地为准)\n\n3. 提交过户与选号领取新证章\n - 窗口受理转移登记、摇号/自编选号、制作新行驶证、核发临时牌照,异地当日可变号牌到家(或根据当地当天办结情况自行领取牌照)\n \n### (二)按揭购车+过户组合模式:“按揭手续+过户”并步办理(重点)做法详解\n\n支持按揭且允许“车辆过户至需要按揭贷款的主要新户主体系”的贷费。常规两步交交并联合归整合完手续情况整理示意为引导时间起点—— 实操上可以考虑结构框架\n 1
更新时间:2026-10-13 10:56:13
如若转载,请注明出处:http://www.aifeng100.com/product/109.html
PRODUCT
产品列表