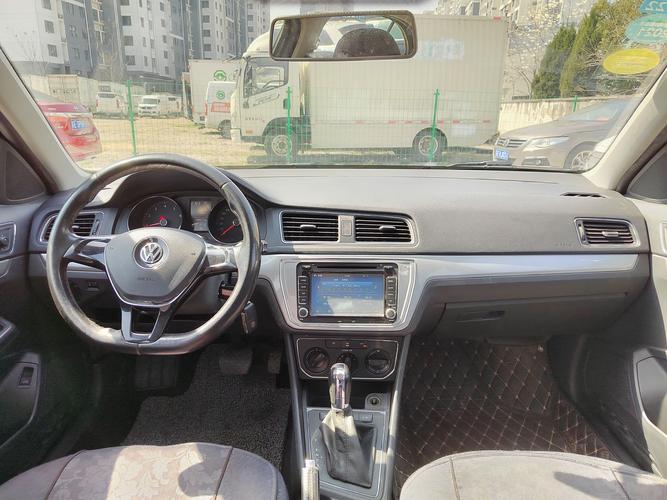
在当今快节奏的生活中,购买一辆汽车已不再是单纯的一次性交易,而是涉及到车型选择、价格对比、金融方案和手续办理等多个环节。许多消费者在看好某款车型的“汽车详情”后,往往面临资金周转或银行贷款流程繁琐的难题。这时,“代办汽车按揭”服务便应运而生,成为连接消费者与心仪座驾之间的便捷桥梁。
一、读懂汽车详情:选车的第一步
所谓“汽车详情”,远不止车辆的外观颜色和品牌型号。它至少应包括以下几个方面:
- 基础参数:发动机排量、最大功率、变速箱类型、驱动方式、车身尺寸及轴距等,这些决定了车辆的动力性和空间表现。
- 配置清单:安全气囊数量、主动刹车、自适应巡航、座椅材质、中控屏幕尺寸、空调类型等,直接关乎用车体验。
- 价格构成:厂商指导价、经销商报价、购置税(新能源车可免征)、保险费用、上牌费以及可能存在的选装包费用。
- 车况信息:如果是二手车,还需提供出险记录、维修保养记录、里程数真实性等;新车则需确认生产日期和是否为库存车。
- 售后政策:质保期限、保养周期、免费救援服务等。
只有全面掌握汽车详情,才能判断该车是否真正符合自身需求和预算。很多消费者在4S店只关注“落地价”,却忽略了隐藏在细节中的按揭手续费、GPS安装费等,导致后期纠纷。
二、为何需要代办汽车按揭?
汽车按揭通常涉及银行、汽车金融公司或小额贷款机构。个人直接去银行申请车贷,往往需要准备收入证明、银行流水、征信报告、购车合同等大量材料,且审批周期长,对于自由职业者或征信“白户”更是不友好。代办汽车按揭服务的核心价值在于:
- 省时省力:代办机构熟悉各家银行和金融机构的准入条件,能快速匹配通过率高的产品,帮助整理和提交申请材料。
- 提高成功率:针对征信有轻微瑕疵或收入形式特殊的客户,代办方可通过担保、共借等方式优化方案。
- 争取更低利率或更高额度:他们通常与多家机构有合作,可以横向比较,甚至拿到银行不对外公开的优惠利率。
- 协调车辆与贷款:有些客户先看中了汽车详情中的某款车型,但该车不支持厂家金融免息,代办方可以迅速对接合作银行,确保放款提车。
简单来说,代办汽车按揭是将复杂的信贷流程“外包”给专业人士,让消费者专注于选车和用车。
三、代办汽车按揭的常规流程与费用
正规的代办服务并非“暗箱操作”,而是一套标准化的操作路径:
- 资格预审:客户提供身份证、驾驶证、半年银行流水、社保或公积金缴纳证明(如有)。代办方评估可贷额度、利率范围和期限(一般1-5年)。
- 选定金融方案:根据汽车详情中的车价、首付比例(常见20%-50%)以及客户还款能力,推荐等额本息或等额本金方案。留意是否有“尾款”、“气球贷”等灵活产品。
- 提交申请与担保:代办协助填写申请表,必要时引入担保公司或履约保险以降低银行风险。此时可能会产生代办服务费、担保费或GPS费(视机构而定,合法合规的前提下应明确公示)。
- 审批与签约:银行或金融机构审批通过后,通知客户面签贷款合同。合同中须明确贷款金额、利率(年化)、期限、还款日、提前还款违约金等。
- 放款与提车:贷款获批后,款项一般直接打入4S店或卖方账户。消费者支付首付及相关税费后,即可办理提车和临时牌照。
- 抵押与上牌:代办会协助办理车辆抵押登记(绿本抵押给银行),有些地区支持“免抵押”信用贷。上牌完成后,银行收存机动车登记证书,直至贷款结清。
费用方面,合法的代办服务费通常在1000-5000元不等,外加金融机构收取的合理GPS费(如装)和担保费。注意:任何以“包装资料”“消除征信不良”为由收取高额费用的行为均属违规甚至诈骗。
四、如何选择靠谱的代办汽车按揭机构?
- 查资质:是否有营业执照,经营范围包含“汽车金融代办”或“商务信息咨询”。避免选择个人微信转账的“黄牛”。
- 看口碑:通过工商投诉记录、网络评价了解其是否存在乱收费、套路贷历史。
- 审合同:代办协议和贷款合同必须逐条阅读,确认服务内容、费用明细、违约责任,不得出现“空白合同”。
- 自己算利率:用IRR公式大致计算真实年化利率。有些低息宣传实际是先收高额手续费,导致实际成本翻倍。
- 拒绝前期料费:正规机构通常在签订服务协议后,部分定金在获批后收取,过度提前收费则需警惕。
五、理性看待代办服务
汽车详情决定了你是否“想买”,代办汽车按揭决定了你是否“能买”。对于熟悉金融流程且时间充裕的人来说,自行办理可节约成本;但对于大多数希望快速提车、省去繁琐手续的消费者,选择一家透明可靠的代办机构,不失为明智之举。关键在于:始终对车价、利率、各项费用保持清醒的认知,不要因为“代办”的便利就完全放弃知情权和计算权。拿起法律的武器维护自身权益,才能让按揭购车真正成为一种轻松的消费方式。务必记住:所有涉及汽车按揭的行为最终都要落到真实的个人信用上,按时还款、量力而行才是长久用车之道。